PD Client en GDB (NL)
Beheer al je NVWA-aangiften eenvoudig en foutloos, automatiseer processen en zorg voor volledige compliance binnen je supply chain.

Een relaas van de jaarvergadering van EurTradeNet,met wat er nu precies verandert aan het Europese douanerecht.
Op 10 en 11 september kwamen we samen in Athene met een kleine vijftig collega's uit heel Europa. Niet met klanten, niet met prospects, maar met de mensen die in hun eigen land precies doen wat wij hier doen: douanesoftware bouwen. Grieken, Polen, Duitsers, Scandinaviërs, Italianen, Spanjaarden, Slovenen, Tsjechen, Ieren. Gastheer was ons Griekse collega-lid Orian Information Systems.
Het thema van de twee dagen was „From Here to There, Joining the Dots”. Dat klinkt als een conferentieslogan, maar het vatte de agenda precies. De ene helft ging over waar we vandaag staan, met alle scherpe kantjes van ICS2, NCTS6 en de afschaffing van de vrijstelling voor kleine zendingen. De andere helft ging over waar we naartoe gaan, met de hervorming van het douanewetboek, de EU Customs Data Hub en de nieuwe Europese douaneautoriteit.
De timing was geen toeval, maar ze bleek scherper dan verwacht. Terwijl wij in Athene zaten, liep in Brussel en Straatsburg de laatste rechte lijn van het wetgevend traject. De Raad had op 3 september al zijn definitieve goedkeuring gegeven. Op 16 september volgde het Europees Parlement, en daarmee is de ingrijpendste herziening van het EU-douanerecht sinds de oprichting van de douane-unie in 1968 een feit.
Stream Software is lid van EurTradeNet, kortweg ETN. Dat is een Europese vereniging van softwarebedrijven die douaneaangiftesystemen bouwen en die samen optreden richting DG TAXUD en de andere Europese instanties. Voor een Benelux-speler zoals wij is dat geen netwerkclub. Het is de plek waar je hoort wat er in de andere zesentwintig lidstaten gebeurt voordat het hier aankomt, en de plek waar de sector gezamenlijk problemen aankaart die je in je eentje niet opgelost krijgt.
Dat laatste is minder abstract dan het klinkt. Toen ICS2 in de uitrol vastliep, was het niet één leverancier die dat aan de Commissie signaleerde. Dat gebeurde samen met de verladers- en expediteursfederaties, tot op het niveau van het directoraat-generaal. Datzelfde patroon zie je nu rond de e-commerceregels.
Wij zitten al lang in douane, en we zijn van plan daar nog lang te zitten. Dat betekent dat we ons niet kunnen beperken tot wat volgende maand in productie moet. De hervorming die nu wet geworden is, loopt door tot 2034. Wie vandaag al niet begrijpt hoe de Data Hub in elkaar zit, bouwt de komende jaren de verkeerde dingen.
Vandaar dit verslag. Wat volgt is een relaas van die twee dagen, met daartussen de theorie die u nodig hebt om te snappen waarom het ertoe doet. Alles wat hier staat, komt uit publiek beschikbare bronnen: het Publicatieblad, officiële documenten van de Commissie en de Raad, communicatie van het Europees Parlement en het openbare aanbestedingsdossier. Wat binnen de vereniging vertrouwelijk besproken is, blijft dat.
De eerste sessies gingen over het wetgevende tijdpad, en over hoe kort dat plots geworden was.
Theoriekader: waar staat de hervorming nu?
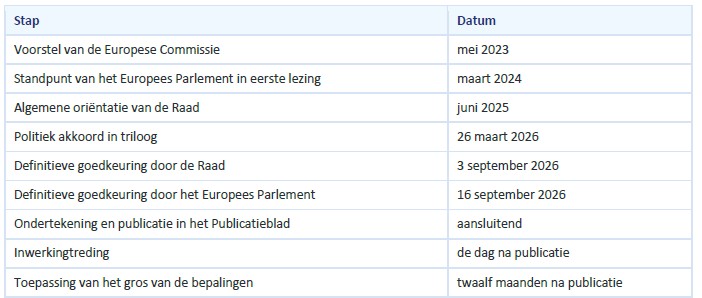
Let op het onderscheid tussen die laatste twee regels. De verordening treedt in werking de dag na publicatie, maar het gros van de bepalingen wordt pas twaalf maanden later van toepassing. Die twee lopen in veel berichtgeving door elkaar.
De EU-douaneautoriteit, de EUCA, wordt juridisch opgericht de dag na de inwerkingtreding. Haar zetel komt in Rijsel. Dat is voor de Benelux nauwelijks twee uur rijden, wat op termijn best relevant kan blijken.
Belangrijk om te begrijpen: de hervorming zelf is een kaderwet. De echte details komen in gedelegeerde en uitvoeringshandelingen die nu pas geschreven worden. Vijf prioriteiten zijn aangekondigd: de Europese afhandelingsvergoeding voor e-commerce, de Trust and Check-status met het bijhorende invoerproces, de Data Hub, het risicobeheer en de EUCA-aspecten. De richtdatum voor de Data Hub-functionaliteiten, de toegangsrechten, het aanvraagproces voor Trust and Check en het invoerproces voor de importeur voor afstandsverkoop is 1 juli 2027.
Wat dit praktisch betekent
De grote lijnen liggenvast, maar wat u precies zult moeten aanleveren, wordt nu geschreven. Dat isexact de reden waarom een sector die het moet bouwen, aan tafel probeert teblijven.
Dit was de sessie waar de zaal het meest wakker zat, en dat is logisch. Dit deel van de hervorming werkt al.
De vrijstelling van 150 EUR is weg
Verordening (EU) 2026/382 van de Raad van 11 februari 2026 schrapt hoofdstuk V van titel II van Verordening 1186/2009. Zendingen met een intrinsieke waarde tot 150 EUR zijn sinds 1 juli 2026 niet langer vrijgesteld van douanerechten. De reden staat in de verordening zelf: de drempel liet systematisch misbruik toe door onderwaardering en kunstmatige splitsing van zendingen.
Om de orde van grootte te vatten: volgens de Commissie kwamen er in 2025 5,9 miljard artikelen van geringe waarde de EU binnen. Meer dan 90 procent van de e-commercepakketten kwam uit China.
Het recht van 3 EUR, en de drie nuances die meestal wegvallen
Hier zit veel onjuiste informatie in omloop, ook invakmedia. Drie dingen kloppen niet aan de kortste samenvatting.
Het is tijdelijk. Artikel 2 van Verordening 2026/382 legt het recht vast van 1 juli 2026 tot 1 juli 2028. Het is een overgangsmaatregel, geen nieuw permanent tarief.
Het geldt niet voor iedereen. Het recht van 3 EUR is van toepassing in twee gevallen: wanneer de invoer btw-vrijgesteld is op grond van artikel 143, lid 1, punt c bis) van Richtlijn 2006/112, dus bij gebruik van de IOSS-regeling, of wanneer het gaat om goederen in een postzending. Voor marktdeelnemers die niet voor IOSS geregistreerd zijn, blijft het gewone gemeenschappelijk douanetarief gelden. Dat staat uitdrukkelijk in overweging 6.
Het is per artikel, niet per pakket. In de Q&A bij de richtsnoeren van 30 juni 2026 verduidelijkt de Commissie dat het recht per aangifteregel wordt toegepast. Operatoren worden aangemoedigd om in een H7-aangifte één regel te gebruiken per goederensoort met dezelfde tariefindeling. Een zending met vijf verschillende artikelen levert dus geen 3 EUR op, maar vijf keer 3 EUR.
En dan de clausule waar te weinig over gesproken wordt
Verordening 2026/382 bouwt twee evaluatiemomenten in.
Vanaf 1 oktober 2026 beoordeelt de Commissie maandelijks of er een verlegging van handelsstromen optreedt, in het bijzonder van IOSS naar niet-IOSS om het vaste recht te ontwijken. Stelt zij die vast, dan kan zij voorstellen de maatregel uit te breiden naar alle goederen in zendingen tot 150 EUR.
Uiterlijk op 1 december 2027 beoordeelt de Commissie of de gecentraliseerde Europese IT-infrastructuur tegen 1 juli 2028 operationeel zal zijn. Zo niet, dan kan zij voorstellen de overgangsmaatregel te verlengen.
Lees dat laatste nog eens
De einddatum van het rechtvan 3 EUR hangt af van of de techniek op tijd klaar is. Voor ons als bouwersvan die techniek is dat geen voetnoot, dat is de kern van de opdracht.
Wat wij intussen in de praktijk zien
De cijfers die publiek gedeeld worden, bevestigen wat onze klanten sinds de zomer voelen. Een scherpe daling van de e-commercevolumes sinds 1 juli, een halvering van het aantal zendingen, en een duidelijke verschuiving van H7 naar H1. Die verschuiving is niet altijd reglementair, en de Commissie heeft aangegeven dat ze de stroomwijziging eerst evalueert voordat er actie volgt.
Voor wie aangiftes indient, betekent dat concreet drie dingen die vandaag al spelen.
Gedelegeerde Verordening (EU) 2026/1022 van 30 juni 2026 regelt daarnaast de definities, de aangiften en de gegevenselementen die hierbij horen.
Een tweede element dat dit najaar al landt. De hervorming voert een vergoeding in per artikel dat vanuit een derde land rechtstreeks aan een EU-consument wordt verkocht, om de meerkost te dekken die de douaneautoriteiten dragen door het groeiende aantal individuele pakketten.
Drie dingen zijn publiek bekend. De Commissie bepaalt het niveau bij gedelegeerde handeling en herbekijkt dat om de twee jaar. De lidstaten beginnen te innen zodra hun IT-systeem operationeel is, en in elk geval uiterlijk op 1 november 2026. En de vergoeding wordt betaald door dezelfde entiteit die ook de andere douaneheffingen voor dat pakket verschuldigd is, een bewuste keuze van de medewetgevers om te vermijden dat de kost naar de consument doorschuift.
Die tweede zin verdient aandacht bij wie in meerdere lidstaten aangeeft. „Zodra het IT-systeem operationeel is” betekent dat de effectieve startdatum en de praktische uitwerking per land kunnen verschillen. Wij hebben dit daarom niet hardgecodeerd maar parametriseerbaar opgezet, precies omdat we ervan uitgaan dat België, Nederland en Luxemburg dit niet op exact hetzelfde moment op exact dezelfde manier zullen doen.
Misschien wel de meest structurele verandering uit de hele hervorming, en de minst besproken.
Verkopers en platformen die afstandsverkoop vanuit derde landen aan EU-consumenten faciliteren, worden behandeld als importeur. Dat verplicht hen om de douane alle nodige gegevens te bezorgen, de verschuldigde heffingen te betalen of te waarborgen, en te verzekeren dat de goederen aan de EU-regels voldoen. Deze partijen moeten in de EU gevestigd zijn, of vertegenwoordigd worden door een in de EU gevestigde entiteit met AEO-status of Trust and Check-status. Die voorwaarde is er uitdrukkelijk om te vermijden dat brievenbusvennootschappen de regels omzeilen.
Daar zit een bepaling in die in de praktijk zwaar weegt. De importeur moet ervoor zorgen dat de goederen voldoen aan de andere wetgeving die door de douane wordt toegepast. Die verplichting geldt echter niet voor een importeur die vertegenwoordigd wordt door een in de Unie gevestigde indirecte vertegenwoordiger, en die vertegenwoordiger moet dan wel AEO of Trust and Check zijn.
Voor douanevertegenwoordigers
Indirecte vertegenwoordiging wordt een positie met een toegangsdrempel en met reële aansprakelijkheid. Wie die rol opneemt, neemt een compliancelast over die anders bij de buitenlandse verkoper ligt. Dat is een commerciële kans, en tegelijk een risico dat u moet kunnen documenteren.
Bij systematische niet-naleving voorziet de hervorming in sancties: financiële boetes, schorsing of intrekking van een vertrouwde-handelaarstatus, mogelijke tijdelijke beperking van de toegang tot de online interface, kwalificatie als hoogrisico-operator in de Data Hub, en opschorting van de vrijgave van goederen. Voor de zwaarste gevallen lopen de boetes op tot 6 procent van de jaarlijkse invoerwaarde van het voorgaande jaar. De precieze drempels komen in een gedelegeerde handeling.
Een slide die in de zaal voor stilte zorgde, was een simpele opsomming. De wetgeving die de douane mee helpt handhaven, telt volgens DG TAXUD meer dan 350 items. REACH, indeling en etikettering van chemische stoffen, batterijen, biociden, bouwproducten, cosmetica, kritieke grondstoffen, cultuurgoederen, ontbossing, drugsprecursoren, producten voor tweeërlei gebruik, ecodesign, energie-etikettering, meststoffen, vuurwapens, gefluoreerde broeikasgassen, algemene productveiligheid, dwangarbeid, intellectuele-eigendomsrechten, medische hulpmiddelen, speelgoedveiligheid, afval, handel in wilde dieren en planten. En dan is dat nog een greep.
Het uitgangspunt van de hervorming is dat ingevoerde goederen aan dezelfde regels en idealiter dezelfde controles onderworpen moeten zijn als goederen die in de EU geproduceerd worden, en dat goederen die via e-commerce binnenkomen op dezelfde manier behandeld moeten worden als traditioneel ingevoerde goederen.
De Commissie voerde in 2025 samen met de markttoezichtautoriteiten een gecoördineerde controleactie uit op vier grote marktplaatsen in B2C. Meer dan 30.000 stuks werden gecontroleerd, met hoge percentages non-conformiteit.
Dit is wat ons betreft het punt waar de werklast het hardst verschuift. Niet naar meer aangiftes, maar naar het kunnen aantonen dat een product mag binnenkomen. En de kennis daarover zit in veel organisaties niet bij de douaneafdeling, maar bij inkoop of bij de leverancier. Die kloof dichtrijden is werk van jaren, niet van een release.
Dan het grote stuk. De EU Customs Data Hub.
Eén autoriteit, één platform
Het uitgangspunt van de hervorming is versnippering wegnemen. Vandaag werken 27 nationale douaneautoriteiten met meer dan 111 afzonderlijke IT-systemen. Daar komen één Europese douaneautoriteit in Rijsel en één centraal platform voor in de plaats, waarbij data in principe één keer wordt ingediend en Uniebreed bruikbaar is. De EUCA beheert de Data Hub, doet risicoanalyse op Europees niveau en stelt prioritaire controlegebieden en gemeenschappelijke risicocriteria vast.
Voor courante goederen van geringe waarde worden daarnaast duizenden mogelijke tariefcategorieën teruggebracht tot vier, wat de berekening van rechten op kleine pakketten aanzienlijk vereenvoudigt. De Commissie verwacht dat het nieuwe e-commerceregime ongeveer 1 miljard EUR per jaar aan bijkomende douane-inkomsten oplevert.
De tijdlijn
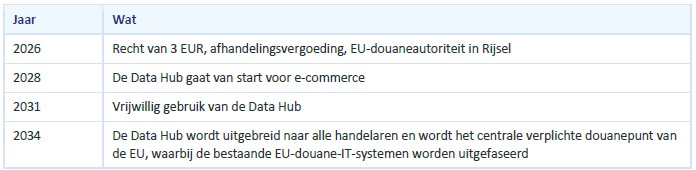
De belangrijkste planningsboodschap van dit hele dossier
Acht jaar tussen de eerste verplichte toepassing en de volledige verplichting. Er is geen moment waarop alles in één keer omschakelt.
Wat het aanbestedingsdossier prijsgeeft
Een van de nuttigste sessies ging over een document dat iedereen kan lezen maar dat bijna niemand leest: de aanbesteding voor de E-commerce Data Hub. DG TAXUD publiceerde die op 8 juni 2026, met referentie EC-TAXUD/2026/CD/0007 en een geraamde waarde van 136.320.000 EUR exclusief btw. Het is een competitive dialogue met maximaal vier geselecteerde kandidaten en uiteindelijk één contractant, voor een raamcontract van 48 maanden. Ondertekening is voorzien voor maart 2027, en de rol van aanbestedende dienst kan later overgaan naar de EUCA.
Dat dossier vertelt meer over hoe het systeem gaat werken dan de wettekst zelf. Drie punten sprongen eruit.
Het is een hybride model, geen vervanging van alles. De Data Hub levert de gemeenschappelijke Europese verwerkingslaag: berekening van rechten, controles op verboden en beperkingen op EU-niveau, risicobeheer en de orkestratie van de vrijgave voor het vrije verkeer. Nationale systemen blijven bestaan voor landspecifieke zaken zoals nationale regels rond verboden en beperkingen, specifieke nationale belastingen, betalingen, boekhouding, zekerheden en nationale risicoprocessen. De Hub stuurt de relevante dataset naar een nationaal systeem en krijgt het resultaat terug als een event, dat vervolgens in het overkoepelende proces wordt verwerkt.
Dat is de zin die voor ons het meest telt. De vraag die in de sector al twee jaar rondgaat, luidt of nationale douanesystemen straks verdwijnen. Het antwoord dat in het openbare dossier staat, is genuanceerder: ze verdwijnen niet, ze worden gefedereerde verwerkingsdiensten binnen een groter geheel.
De architectuur is event-gedreven. Juridische gebeurtenissen komen niet in een vaste volgorde binnen. Processen ontstaan uit de choreografie van die events en uit business rules. Dat is iets fundamenteel anders dan de klassieke aangifte, waarin één document op één moment volledig moet zijn.
De schaal is aanzienlijk. De referentiebenchmark in het dossier spreekt van ongeveer 300 miljard transacties per jaar, pieken rond 6 miljoen berichten per minuut, een systeem-tot-systeemresponstijd onder 2 seconden en een beschikbaarheid rond 99,9 procent. Daarbij gelden strikte soevereiniteitsvereisten: elke betrokken entiteit moet in de EU gevestigd zijn, inclusief het uitvoerend management, zonder controle of betekenisvolle invloed vanuit een derde land, met minimaal SEAL-3 onder het EC Cloud Sovereignty Framework, en met opslag en verwerking van persoonsgegevens binnen de EU.
Als één sessie ons is bijgebleven, was het de terugblik op ICS2. Niet omdat het een vlekkeloos succesverhaal was, maar omdat de knelpunten er openlijk bij stonden, opgelijst door de Commissie zelf.
ICS2 is sinds 1 juni 2026 volledig uitgerold na een overgangsperiode van vijf jaar. De schaal is indrukwekkend: ongeveer 360 miljoen ENS-aangiften en vervoersdocumenten per jaar, 12,5 ENS per seconde met realtime risicobeoordeling, 655.000 grenscontroles en 400.000 gedeelde risicobijdragen tussen lidstaten. De resultaten zijn tastbaar. De datakwaliteit is volgens de nationale autoriteiten sterk verbeterd, vooral in lucht- en zeevervoer. Gezamenlijke realtime risicobeoordeling over meerdere landen in eenzelfde keten werkt, met meer inbeslagnames tot gevolg.
De aandachtspuntenlijst ging opvallend genoeg bijna nergens over wetgeving.
De expliciete lessen voor de Data Hub waren navenant. Bereid u vroeg voor en test ruim op voorhand. Leid personeel op alle niveaus op, want dit is een procestransformatie en geen IT-project. Laat de nationale autoriteiten de Hub behandelen als hun eigen systeem en niet als iets externs. Zorg voor gelijkwaardige serviceniveaus en 24/7-ondersteuning. Handhaaf geharmoniseerd, zodat er geen prikkel ontstaat om via de soepelste lidstaat binnen te komen. En vooral: geen big bang, maar een gefaseerde overgang per transportsector en businessmodel.
Tevens een oproep naar onze gebruikers en andere economische operatoren; vraag aan uw sectorfederaties om een formele vraag te richten aan douane om werkgroepen op te richten waarin de gevolgen van de EU Customs Reform actief besproken worden. Hoe meer kennis en inzicht verspreid en gedeeld kan worden, hoe beter!
De praktische les
De wettelijke deadline is niet uw echte deadline. Uw echte deadline is het moment waarop u moet kunnen testen.
Een van de sessies plaatste iets naast de Data Hub dat te weinig aandacht krijgt in douanekringen: eFTI, het Europese kader voor elektronische vervoersinformatie, dat bij DG MOVE loopt in plaats van bij DG TAXUD.
De eFTI-verordening (EU) 2020/1056 verplicht bevoegde autoriteiten om regelgevende vervoersinformatie elektronisch te aanvaarden wanneer operatoren die via gecertificeerde eFTI-platformen aanbieden. Het kader dekt weg, spoor, binnenvaart en luchtvaart. De beslissende datum is 9 juli 2027.
De architectuur is het spiegelbeeld van de Data Hub. Bedrijfsgegevens blijven staan op gecertificeerde eFTI-platformen. Autoriteiten halen via nationale eFTI Gates enkel de subset op die zij voor een specifieke controle nodig hebben. Uitdrukkelijk geen centrale Europese vrachtdatabank.
Een deel van de secundaire wetgeving is er al: uitvoeringsverordening 2024/1942 over toegang en verwerking door autoriteiten, gedelegeerde verordening 2024/2024 over de gemeenschappelijke dataset, gedelegeerde verordening 2024/2025 over nationale informatievereisten, en uitvoeringsverordening 2025/2243 over de eisen aan eFTI-platformen. Nog te komen, met streefdatum december 2026: de eisen aan dienstverleners en de certificeringsregels voor platformen en dienstverleners.
Twee Europese datastructuren dus, met twee tegengestelde ontwerpfilosofieën, die door dezelfde bedrijven bediend moeten worden. Op termijn valt daar winst te halen door dubbele rapportering tussen transport en douane weg te nemen. Op korte termijn betekent het vooral dat 2026 en 2027 twee implementatievensters tegelijk bevatten.
De vrijdagvoormiddag brachten we door in kleinere werkgroepen, allemaal rond dezelfde drie thema's: wat er sinds vorig jaar veranderd is aan de UCC-praktijk, hoe iedereen zich voorbereidt op de hervorming, en wat de rol van onze sector wordt in een wereld met advanced analytics en AI.
Wat daar besproken wordt, blijft binnen de vereniging. Wat wij er zelf uit meenemen, delen we graag, want het is precies waar wij ons werk op afstemmen.
De vraag verschuift van „klopt de aangifte” naar „wanneer is de data compleet en op het juiste moment”. In een event-gedreven systeem is er geen moment meer waarop één document in één keer volledig wordt ingediend. Data komt uit verschillende bronnen en op verschillende momenten binnen. Iemand moet bepalen wanneer het dossier af is, en die bepaling betrouwbaar maken. Dat is een wezenlijk ander probleem dan aangiftes valideren, en het is niet iets wat je als extra veld aan een bestaand systeem plakt.
Operationele readiness wordt belangrijker dan de wettelijke datum. De ervaring met ICS2 leert dat vroeg testen, duidelijke escalatiepaden en tijdige communicatie bij storingen zwaarder wegen dan een ontbrekende functionaliteit. Dat geldt voor autoriteiten en bedrijven samen. Wie klanten aan een centraal Europees systeem hangt, wordt in de praktijk hun eerste lijn, en daar moet je op georganiseerd zijn voor het zover is.
AI verandert de manier van werken, niet de verantwoordelijkheid. Er was brede eensgezindheid dat AI het werk versnelt, in ontwikkeling zowel als in support, en even brede eensgezindheid dat een mens in de lus moet blijven voor uitzonderingen en steekproefsgewijze controle. Het tenderdossier verwoordt het principe kernachtig: AI versnelt, mensen beslissen.
Wij zijn een Benelux-speler in een dossier dat op Europese schaal wordt uitgetekend. De eerlijke lezing van 2034 is dat een centraal Europees platform een nationale aangiftesoftwareleverancier in principe overbodig kan maken. Wij denken dat die lezing te simpel is, en het openbare aanbestedingsdossier ondersteunt dat.
Het doelmodel is een gemeenschappelijke Europese kern met nationale extensies. Nationale systemen blijven verantwoordelijk voor nationale verboden en beperkingen, nationale belastingen, betalingen, boekhouding en zekerheden, en communiceren met de Hub via events. Dat betekent dat er tot diep in de jaren tweeduizend dertig twee lagen naast elkaar bestaan, en dat iemand die twee lagen moet laten samenwerken.
Dat is waar wij ons op zetten. Niet het venster van 2028 tot 2034 uitzitten, maar het invullen. Concreet betekent dat voor ons de komende maanden:
Wij blijven dit van dichtbij volgen, binnen ETN en in de gesprekken met de douanediensten lokaal. Wilt u weten wat dit voor uw stromen betekent, dan praten we daar graag over.

