PD Client et GDB (NL)
Gérez toutes vos déclarations NVWA facilement et sans erreur, automatisez les processus et assurez une conformité totale au sein de votre chaîne d'approvisionnement.

Compte rendu de l'assemblée générale annuelle d'EurTradeNet, avec un aperçu des changements précis apportés à la législation douanière européenne.
Les 10 et 11 septembre, nous nous sommes réunis à Athènes avec une cinquantaine de collègues venus de toute l'Europe. Pas avec des clients, ni avec des prospects, mais avec des personnes qui, dans leur propre pays, font exactement ce que nous faisons ici : développer des logiciels douaniers. Des Grecs, des Polonais, des Allemands, des Scandinaves, des Italiens, des Espagnols, des Slovènes, des Tchèques, des Irlandais. C’est notre collègue grec, Orian Information Systems, qui nous a accueillis.
Le thème de ces deux journées était « From Here to There, Joining the Dots ». Cela ressemble à un slogan de conférence, mais cela résumait parfaitement l’ordre du jour. La première partie portait sur notre situation actuelle, avec tous les aspects délicats liés à l’ICS2, au NCTS6 et à la suppression de l’exonération pour les petits envois. L’autre moitié portait sur l’avenir, avec la réforme du code des douanes, le Customs Data Hub de l’UE et la nouvelle autorité douanière européenne.
Ce n'était pas un hasard, mais le calendrier s'est avéré plus serré que prévu. Alors que nous étions à Athènes, le processus législatif entamait sa dernière ligne droite à Bruxelles et à Strasbourg. Le Conseil avait déjà donné son accord définitif le 3 septembre. Le Parlement européen a emboîté le pas le 16 septembre, scellant ainsi la plus importante refonte de la législation douanière de l'UE depuis la création de l'union douanière en 1968.
Stream Software est membre d'EurTradeNet, ou ETN. Il s'agit d'une association européenne regroupant des éditeurs de logiciels qui développent des systèmes de déclaration douanière et qui agissent de concert auprès de la DG TAXUD et des autres instances européennes. Pour un acteur du Benelux comme nous, ce n’est pas un simple réseau de relations. C’est le lieu où l’on apprend ce qui se passe dans les vingt-six autres États membres avant que cela n’arrive chez nous, et celui où le secteur aborde collectivement les problèmes qu’il est impossible de résoudre seul.
Ce dernier point est moins abstrait qu'il n'y paraît. Lorsque le déploiement de l'ICS2 s'est enlisé, ce n'est pas un seul fournisseur qui l'a signalé à la Commission. Cette signalisation a été faite conjointement avec les fédérations des chargeurs et des transitaires, jusqu'au niveau de la direction générale. On observe aujourd'hui le même schéma concernant les règles relatives au commerce électronique.
Nous travaillons depuis longtemps dans le domaine douanier, et nous avons l'intention d'y rester encore longtemps. Cela signifie que nous ne pouvons pas nous limiter à ce qui doit être mis en production le mois prochain. La réforme qui vient d'être adoptée s'étend jusqu'en 2034. Ceux qui ne comprennent pas dès aujourd'hui comment fonctionne le Data Hub risquent de développer les mauvaises solutions dans les années à venir.
D'où ce rapport. Ce qui suit est un compte rendu de ces deux journées, ponctué des éléments théoriques nécessaires pour comprendre pourquoi cela est important. Tout ce qui figure ici provient de sources accessibles au public : le Journal officiel, les documents officiels de la Commission et du Conseil, les communications du Parlement européen et le dossier d'appel d'offres public. Ce qui a été discuté de manière confidentielle au sein de l'association reste confidentiel.
Les premières séances ont porté sur le calendrier législatif et sur le fait qu'il s'était soudainement raccourci.
Cadre théorique : où en est la réforme aujourd’hui ?
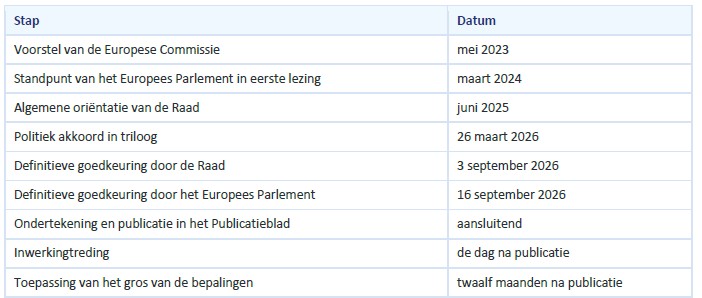
Il convient de noter la distinction entre ces deux dernières dispositions. Le règlement entre en vigueur le lendemain de sa publication, mais la plupart de ses dispositions ne s'appliqueront que douze mois plus tard. Dans de nombreux articles, ces deux aspects sont souvent confondus.
L'autorité douanière de l'UE, l'EUCA, sera officiellement créée le lendemain de son entrée en vigueur. Son siège sera situé à Lille. Cela se trouve à à peine deux heures de route du Benelux, ce qui pourrait s'avérer assez important à terme.
Il est important de comprendre que la réforme elle-même est une loi-cadre. Les détails concrets seront précisés dans des actes délégués et d’exécution qui sont en cours de rédaction. Cinq priorités ont été annoncées : la rémunération européenne pour le traitement des commandes dans le commerce électronique, le statut « Trust and Check » et la procédure d’importation correspondante, le Data Hub, la gestion des risques et les aspects liés à l’EUCA. La date cible pour les fonctionnalités du Data Hub, les droits d'accès, la procédure de demande du statut « Trust and Check » et la procédure d'importation pour l'importateur dans le cadre de la vente à distance est fixée au 1er juillet 2027.
Qu'est-ce que cela signifie concrètement
Les grandes lignes sont fixées, mais les détails concernant ce que vous devrez fournir sont en cours d'élaboration. C'est précisément la raison pour laquelle le secteur chargé de la mise en œuvre tente de rester à la table des négociations.
C'est lors de cette session que le public était le plus attentif, ce qui est logique. Cette partie de la réforme fonctionne déjà.
L'exonération de 150 EUR a été supprimée
Le règlement (UE) n° 2026/382 du Conseil du 11 février 2026 abroge le chapitre V du titre II du règlement n° 1186/2009. Depuis le 1er juillet 2026, les envois dont la valeur intrinsèque ne dépasse pas 150 EUR ne sont plus exonérés de droits de douane. La raison en est exposée dans le règlement lui-même : ce seuil permettait des abus systématiques par le biais de la sous-évaluation et du fractionnement artificiel des envois.
Pour donner un ordre de grandeur : selon la Commission, 5,9 milliards d'articles de faible valeur sont entrés dans l'UE en 2025. Plus de 90 % des colis issus du commerce électronique provenaient de Chine.
Les 3 euros de droit, et les trois nuances qui sont généralement omises
Il y a beaucoup d'informations erronées qui circulent à ce sujet, y compris dans les médias spécialisés. Trois éléments ne correspondent pas au résumé le plus succinct.
Il s'agit d'une mesure temporaire. L'article 2 du règlement n° 2026/382 fixe ce droit du 1er juillet 2026 au 1er juillet 2028. Il s'agit d'une mesure transitoire, et non d'un nouveau tarif permanent.
Cela ne s'applique pas à tout le monde. Le droit de 3 EUR s'applique dans deux cas : lorsque l'importation est exonérée de TVA en vertu de l'article 143, paragraphe 1, point c bis), de la directive 2006/112, c'est-à-dire en cas de recours au régime IOSS, ou lorsqu'il s'agit de marchandises expédiées par la poste. Pour les opérateurs qui ne sont pas enregistrés au titre de l’IOSS, le tarif douanier commun habituel continue de s’appliquer. Cela est explicitement mentionné au considérant 6.
Ce droit s'applique par article, et non par colis. Dans la foire aux questions accompagnant les lignes directrices du 30 juin 2026, la Commission précise que la redevance s’applique par ligne de déclaration. Les opérateurs sont encouragés à n’utiliser qu’une seule ligne par type de marchandise relevant de la même classification tarifaire dans une déclaration H7. Un envoi comprenant cinq articles différents ne génère donc pas 3 EUR, mais cinq fois 3 EUR.
Et puis, cette clause dont on parle trop peu
Le règlement n° 2026/382 prévoit deux étapes d'évaluation.
À compter du 1er octobre 2026, la Commission évaluera chaque mois s’il se produit un détournement des flux commerciaux, en particulier de l’IOSS vers des régimes non IOSS, dans le but de contourner le droit fixe. Si elle constate un tel phénomène, elle pourra proposer d’étendre la mesure à toutes les marchandises faisant l’objet d’envois d’une valeur inférieure ou égale à 150 EUR.
Au plus tard le 1er décembre 2027, la Commission évaluera si l'infrastructure informatique européenne centralisée sera opérationnelle d'ici le 1er juillet 2028. Dans le cas contraire, elle pourra proposer de prolonger la mesure transitoire.
Relisez bien ce dernier point :
. La date d'expiration du droit de 3 EUR dépend de la mise en place de la technologie dans les délais. Pour nous, en tant que développeurs de cette technologie, ce n'est pas une simple note de bas de page, c'est l'essence même de notre mission.
Ce que nous constatons entre-temps dans la pratique
Les chiffres rendus publics confirment ce que nos clients ressentent depuis l'été. Une forte baisse des volumes du commerce électronique depuis le 1er juillet, une diminution de moitié du nombre d'envois et un glissement manifeste de la période H7 vers la période H1. Ce glissement n'est pas toujours conforme à la réglementation, et la Commission a indiqué qu'elle évaluerait d'abord cette modification des flux avant de prendre des mesures.
Pour ceux qui remplissent des déclarations, cela se traduit concrètement par trois conséquences qui se font déjà sentir aujourd'hui.
Le règlement délégué (UE) n° 2026/1022 du 30 juin 2026 régit en outre les définitions, les déclarations et les éléments d'information correspondants.
Un deuxième élément qui entrera en vigueur dès cet automne. La réforme instaure une redevance par article vendu directement à un consommateur de l'UE depuis un pays tiers, afin de couvrir les coûts supplémentaires supportés par les autorités douanières en raison du nombre croissant de colis individuels.
Trois éléments sont de notoriété publique. La Commission fixe le montant par acte délégué et le réexamine tous les deux ans. Les États membres commenceront à percevoir cette redevance dès que leur système informatique sera opérationnel, et en tout état de cause au plus tard le 1er novembre 2026. Enfin, la redevance est acquittée par la même entité qui est redevable des autres droits de douane applicables à ce colis, un choix délibéré des colégislateurs visant à éviter que le coût ne soit répercuté sur le consommateur.
Cette deuxième phrase mérite une attention particulière de la part de ceux qui effectuent des déclarations dans plusieurs États membres. « Dès que le système informatique sera opérationnel » signifie que la date effective de lancement et la mise en œuvre pratique peuvent varier d'un pays à l'autre. C'est pourquoi nous n'avons pas codé cela de manière fixe, mais avons prévu une configuration paramétrable, précisément parce que nous partons du principe que la Belgique, les Pays-Bas et le Luxembourg ne le feront pas exactement au même moment et exactement de la même manière.
C'est peut-être le changement le plus structurel de toute la réforme, et le moins évoqué.
Les vendeurs et les plateformes qui facilitent la vente à distance depuis des pays tiers à destination de consommateurs de l'UE sont considérés comme des importateurs. Cela les oblige à fournir aux douanes toutes les informations nécessaires, à payer ou à garantir le paiement des droits dus, et à s'assurer que les marchandises sont conformes à la réglementation de l'UE. Ces parties doivent être établies dans l'UE ou être représentées par une entité établie dans l'UE bénéficiant du statut d'opérateur économique agréé (AEO) ou du statut « Trust and Check ». Cette condition vise expressément à empêcher les sociétés boîtes aux lettres de contourner la réglementation.
Cette disposition a un poids considérable dans la pratique. L'importateur doit s'assurer que les marchandises sont conformes aux autres réglementations appliquées par les douanes. Cette obligation ne s'applique toutefois pas à un importateur représenté par un représentant indirect établi dans l'Union, à condition que ce représentant soit titulaire du statut d'OEA (opérateur économique agréé) ou « Trust and Check ».
Pour les représentants en douane
La représentation indirecte devient un poste soumis à des conditions d'accès et impliquant une responsabilité réelle. Quiconque endosse ce rôle assume une charge de conformité qui, autrement, incomberait au vendeur étranger. Il s'agit à la fois d'une opportunité commerciale et d'un risque que vous devez être en mesure de justifier.
En cas de non-respect systématique, la réforme prévoit des sanctions : amendes financières, suspension ou retrait du statut d’opérateur de confiance, restriction temporaire éventuelle de l’accès à l’interface en ligne, classification en tant qu’opérateur à haut risque dans le Data Hub, et suspension de la mainlevée des marchandises. Pour les cas les plus graves, les amendes peuvent atteindre 6 % de la valeur annuelle des importations de l'année précédente. Les seuils précis seront fixés dans un acte délégué.
Une diapositive qui a fait régner le silence dans la salle était une simple énumération. Selon la DG TAXUD, la législation que les douanes contribuent à faire respecter compte plus de 350 éléments. REACH, classification et étiquetage des substances chimiques, piles, biocides, produits de construction, cosmétiques, matières premières critiques, biens culturels, déforestation, précurseurs de drogues, produits à double usage, l’écoconception, l’étiquetage énergétique, les engrais, les armes à feu, les gaz à effet de serre fluorés, la sécurité générale des produits, le travail forcé, les droits de propriété intellectuelle, les dispositifs médicaux, la sécurité des jouets, les déchets, le commerce des espèces sauvages et des plantes. Et ce n’est là qu’un aperçu.
Le principe de base de la réforme est que les marchandises importées doivent être soumises aux mêmes règles et, dans l'idéal, aux mêmes contrôles que les marchandises produites dans l'UE, et que les marchandises entrant par le biais du commerce électronique doivent être traitées de la même manière que les marchandises importées de manière traditionnelle.
En 2025, la Commission a mené, en collaboration avec les autorités de surveillance du marché, une opération de contrôle coordonnée sur quatre grandes places de marché B2C. Plus de 30 000 articles ont été contrôlés, et les taux de non-conformité se sont avérés élevés.
À notre avis, c'est là que la charge de travail évolue le plus radicalement. Non pas vers une augmentation du nombre de déclarations, mais vers la nécessité de pouvoir prouver qu'un produit est autorisé à entrer sur le territoire. Or, dans de nombreuses organisations, ce savoir-faire ne se trouve pas au sein du service des douanes, mais au service des achats ou chez le fournisseur. Combler ce fossé est le fruit d'un travail de plusieurs années, et non d'une simple mise à jour.
Et maintenant, le sujet principal : le « Customs Data Hub » de l'UE.
Une seule autorité, une seule plateforme
L'objectif premier de la réforme est d'éliminer la fragmentation. Aujourd'hui, 27 autorités douanières nationales utilisent plus de 111 systèmes informatiques distincts. Celles-ci seront remplacées par une autorité douanière européenne unique, située à Lille, et par une plateforme centrale, grâce à laquelle les données ne seront en principe soumises qu'une seule fois et seront exploitables à l'échelle de l'Union. L’EUCA gère le Data Hub, effectue des analyses de risques au niveau européen et définit les domaines de contrôle prioritaires ainsi que les critères de risque communs.
Pour les marchandises courantes de faible valeur, les milliers de catégories tarifaires existantes sont par ailleurs ramenées à quatre, ce qui simplifie considérablement le calcul des droits de douane applicables aux petits colis. La Commission prévoit que le nouveau régime applicable au commerce électronique générera environ 1 milliard d’euros par an de recettes douanières supplémentaires.
La chronologie
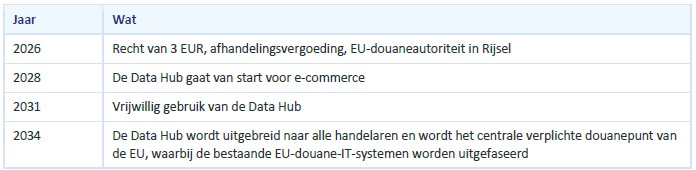
Le message clé en matière de planification qui ressort de l'ensemble de ce dossier est le suivant :
Huit ans entre la première application obligatoire et l'obligation totale. Il n'y a pas de moment précis où tout bascule d'un seul coup.
Ce que révèle le dossier d'appel d'offres
L'une des sessions les plus utiles portait sur un document que tout le monde peut lire mais que presque personne ne lit : l'appel d'offres pour l'E-commerce Data Hub. La DG TAXUD l'a publié le 8 juin 2026, sous la référence EC-TAXUD/2026/CD/0007, pour une valeur estimée à 136 320 000 EUR hors TVA. Il s’agit d’un dialogue compétitif impliquant au maximum quatre candidats sélectionnés et, à terme, un seul contractant, pour un contrat-cadre d’une durée de 48 mois. La signature est prévue pour mars 2027, et le rôle de pouvoir adjudicateur pourrait être transféré ultérieurement à l’EUCA.
Ce dossier en dit plus long sur le fonctionnement du système que le texte de loi lui-même. Trois points ont particulièrement retenu l'attention.
Il s'agit d'un modèle hybride, et non d'un système visant à tout remplacer. Le Data Hub fournit la couche de traitement commune européenne : calcul des droits, contrôles des interdictions et des restrictions au niveau de l'UE, gestion des risques et coordination de la mise en libre circulation. Les systèmes nationaux continuent d’exister pour les questions spécifiques à chaque pays, telles que les règles nationales relatives aux interdictions et aux restrictions, les taxes nationales spécifiques, les paiements, la comptabilité, les garanties et les processus nationaux de gestion des risques. Le Hub transmet l’ensemble de données pertinent à un système national et reçoit le résultat sous la forme d’un événement, qui est ensuite traité dans le processus global.
C'est la phrase qui compte le plus à nos yeux. La question qui circule dans le secteur depuis déjà deux ans est de savoir si les systèmes douaniers nationaux vont bientôt disparaître. La réponse qui figure dans le dossier public est plus nuancée : ils ne disparaîtront pas, ils deviendront des services de traitement fédérés au sein d'un ensemble plus vaste.
L'architecture est axée sur les événements. Les événements juridiques ne sont pas enregistrés dans un ordre fixe. Les processus découlent de la coordination de ces événements et des règles métier. Cela diffère fondamentalement de la déclaration classique, dans laquelle un document doit être complet à un moment donné.
L'ampleur du projet est considérable. Le benchmark de référence mentionné dans le dossier fait état d'environ 300 milliards de transactions par an, de pics avoisinant les 6 millions de messages par minute, d'un temps de réponse de système à système inférieur à 2 secondes et d'une disponibilité d'environ 99,9 %. À cela s’ajoutent des exigences strictes en matière de souveraineté : chaque entité concernée doit être établie dans l’UE, y compris la direction exécutive, sans contrôle ni influence significative provenant d’un pays tiers, avec au minimum la certification SEAL-3 dans le cadre du « EC Cloud Sovereignty Framework », et avec un stockage et un traitement des données à caractère personnel au sein de l’UE.
S'il y a bien une session qui nous a marqués, c'est celle consacrée au bilan de l'ICS2. Non pas parce qu'il s'agissait d'une réussite sans faille, mais parce que les points sensibles y étaient abordés ouvertement, énumérés par la Commission elle-même.
ICS2 est pleinement opérationnel depuis le 1er juin 2026, après une période de transition de cinq ans. L’ampleur du système est impressionnante : environ 360 millions de déclarations ENS et de documents de transport par an, 12,5 ENS par seconde avec évaluation des risques en temps réel, 655 000 contrôles aux frontières et 400 000 contributions communes en matière de risques entre les États membres. Les résultats sont tangibles. Selon les autorités nationales, la qualité des données s’est considérablement améliorée, notamment dans les transports aériens et maritimes. L’évaluation conjointe des risques en temps réel entre plusieurs pays au sein d’une même chaîne logistique porte ses fruits, ce qui se traduit par une augmentation du nombre de saisies.
Il est intéressant de noter que la liste des points à surveiller ne faisait pratiquement aucune référence à la législation.
Les enseignements tirés pour le Data Hub allaient dans ce sens. Préparez-vous tôt et effectuez des tests bien à l’avance. Formez le personnel à tous les niveaux, car il s’agit d’une transformation des processus et non d’un projet informatique. Faites en sorte que les autorités nationales considèrent le Hub comme leur propre système et non comme un élément externe. Garantissez des niveaux de service équivalents et une assistance 24 heures sur 24, 7 jours sur 7. Veillez à l’harmonisation, afin qu’il n’y ait aucune incitation à passer par l’État membre le plus souple. Et surtout : pas de « big bang », mais une transition progressive, secteur de transport et modèle économique par secteur de transport et modèle économique.
Nous lançons également un appel à nos utilisateurs et aux autres opérateurs économiques : demandez à vos fédérations sectorielles d'adresser une demande officielle aux douanes afin de mettre en place des groupes de travail au sein desquels les conséquences de la réforme douanière de l'UE seront activement discutées. Plus les connaissances et les informations seront diffusées et partagées, mieux ce sera !
Le cours pratique «
» : La date limite légale n'est pas votre véritable date limite. Votre véritable date limite est le moment où vous devez être en mesure de réaliser les tests.
L'une des sessions a abordé un sujet, en marge du Data Hub, qui ne retient pas suffisamment l'attention dans les milieux douaniers : l'eFTI, le cadre européen pour les informations électroniques relatives au transport, qui relève de la DG MOVE plutôt que de la DG TAXUD.
Le règlement eFTI (UE) 2020/1056 oblige les autorités compétentes à accepter par voie électronique les informations réglementaires relatives au transport lorsque les opérateurs les transmettent via des plateformes eFTI certifiées. Ce cadre s'applique au transport routier, ferroviaire, fluvial et aérien. La date butoir est fixée au 9 juillet 2027.
L'architecture est le reflet du Data Hub. Les données des entreprises restent stockées sur des plateformes eFTI certifiées. Les autorités récupèrent, via les eFTI Gates nationaux, uniquement le sous-ensemble dont elles ont besoin pour un contrôle spécifique. Il ne s'agit en aucun cas d'une base de données centrale européenne sur le fret.
Une partie de la législation dérivée est déjà en place : le règlement d'exécution 2024/1942 relatif à l'accès et au traitement par les autorités, le règlement délégué 2024/2024 relatif à l'ensemble de données commun, le règlement délégué 2024/2025 relatif aux exigences nationales en matière d'information, et le règlement d'exécution 2025/2243 concernant les exigences applicables aux plateformes eFTI. À venir, avec une date cible fixée à décembre 2026 : les exigences applicables aux prestataires de services et les règles de certification pour les plateformes et les prestataires de services.
Il s'agit donc de deux structures de données européennes, avec deux philosophies de conception opposées, qui devront être gérées par les mêmes entreprises. À terme, cela permettra de réaliser des gains en supprimant la double déclaration entre les transporteurs et les douanes. À court terme, cela signifie surtout que les années 2026 et 2027 comporteront deux phases de mise en œuvre simultanées.
Nous avons passé la matinée du vendredi en petits groupes de travail, tous axés sur les trois mêmes thèmes : ce qui a changé dans la pratique de l'UCC depuis l'année dernière, comment chacun se prépare à la réforme, et quel sera le rôle de notre secteur dans un monde marqué par l'analyse avancée et l'IA.
Ce qui y est discuté reste au sein de l'association. En revanche, nous partageons volontiers ce que nous en retenons, car c'est précisément ce qui guide notre travail.
La question ne porte plus sur la « justesse de la déclaration », mais sur « quand les données seront-elles complètes et disponibles au bon moment ». Dans un système piloté par les événements, il n’y a plus de moment précis où un document est soumis dans son intégralité en une seule fois. Les données proviennent de différentes sources et arrivent à des moments différents. Quelqu’un doit déterminer quand le dossier est complet, et rendre cette détermination fiable. Il s’agit là d’un problème fondamentalement différent de la validation des déclarations, et ce n’est pas quelque chose que l’on peut simplement ajouter sous forme de champ supplémentaire à un système existant.
La préparation opérationnelle devient plus importante que la date légale. L'expérience acquise avec l'ICS2 montre que des tests précoces, des procédures d'escalade claires et une communication rapide en cas de dysfonctionnements pèsent plus lourd que l'absence d'une fonctionnalité. Cela vaut tant pour les autorités que pour les entreprises. Quiconque relie ses clients à un système européen centralisé devient, dans la pratique, leur premier interlocuteur, et il faut s'y être préparé avant d'en arriver là.
L'IA transforme les méthodes de travail, mais pas les responsabilités. Il y avait un large consensus sur le fait que l'IA accélère le travail, tant au niveau du développement que du support, et un consensus tout aussi large sur la nécessité de maintenir une intervention humaine dans la boucle pour traiter les exceptions et effectuer des contrôles aléatoires. Le dossier d'appel d'offres résume ce principe de manière concise : « L'IA accélère, les humains décident. »
Nous sommes un acteur du Benelux dans un dossier qui se dessine à l'échelle européenne. Une interprétation littérale du rapport « 2034 » suggère qu'une plateforme européenne centralisée pourrait, en principe, rendre superflu un fournisseur national de logiciels de déclaration fiscale. Nous estimons que cette interprétation est trop simpliste, et le dossier d'appel d'offres public va dans ce sens.
Le modèle cible consiste en un noyau européen commun assorti d'extensions nationales. Les systèmes nationaux restent responsables des interdictions et restrictions nationales, des taxes nationales, des paiements, de la comptabilité et des garanties, et communiquent avec le Hub par le biais d'événements. Cela signifie que, jusqu'à la fin des années 2030, deux couches coexisteront, et qu'il faudra faire en sorte que ces deux couches fonctionnent ensemble.
C'est là-dessus que nous nous concentrons. Il ne s'agit pas d'attendre passivement que la période 2028-2034 s'écoule, mais d'en tirer le meilleur parti. Concrètement, cela signifie pour nous, au cours des prochains mois :
Nous continuons à suivre cette situation de près, au sein d'ETN et dans le cadre de nos échanges avec les services douaniers locaux. Si vous souhaitez savoir quelles en sont les implications pour vos flux, nous serons ravis d'en discuter avec vous.

